


Betalinger på casino uten norsk lisens — det korte svaret
Betaling er det leddet der forskjellen mellom norsk og utenlandsk pengespill blir mest konkret. Reglene for hva som er lov å tilby i Norge, bankenes egne rutiner og operatørenes verifiseringskrav møtes alle i samme øyeblikk: når du skal flytte penger inn eller ut. Denne siden samler det vi vet om innskudd og uttak, metode for metode, og peker videre til de mer detaljerte gjennomgangene.
Gevinster du tar ut kan være skattepliktige – se skatt på casinogevinster. Mange bonuser utelukker enkelte betalingsmetoder; les mer under casinobonuser.
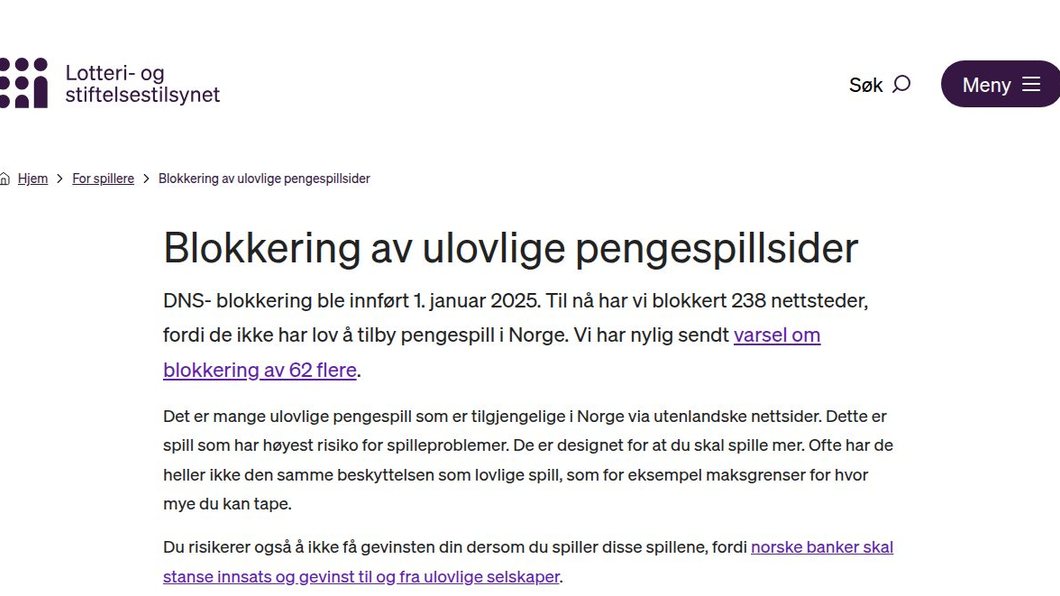
- Enerett: bare Norsk Tipping og Stiftelsen Norsk Rikstoto kan tilby pengespill som krever særlig offentlig kontroll.
- Blokkering: etter endringen i pengespilloven (Prop. 6 L 2023–2024) skjer blokkering via DNS.
- Markedsføring: all aktivitet som fremmer omsetning av utenlandske pengespill regnes som ulovlig markedsføring i Norge.
- Alder: 18 år er den absolutte nedre grensen for alt pengespill.
- Valuta: alle beløp på denne siden er i norske kroner (kr).
Rekkefølgen vi anbefaler er alltid den samme: forstå rammene først, velg metode etterpå. Mange leser om metodene uten å ha skjønt hvorfor banken deres avviser transaksjonen, og ender med å prøve på nytt tre ganger med samme resultat.
| Spørsmål | Kort svar |
|---|---|
| Hvem har lov å tilby pengespill i Norge? | Norsk Tipping og Norsk Rikstoto, innenfor eneretten |
| Hvilken lov gjelder? | Pengespilloven, i kraft fra 1. januar 2023 |
| Hvem er tilsynsmyndighet? | Lotteritilsynet (Lotteri- og stiftelsestilsynet, «Lottstift») |
| Hva skjer med blokkerte sider? | Du omdirigeres til nettleverandørens egen side |
| Aldersgrense | 18 år |
| Hjelp ved spilleproblemer | Hjelpelinjen, 800 800 40 |
Hvem kan tilby pengespill i Norge
Den norske modellen bygger på enerett (monopol). Det betyr ikke at alt annet pengespill er kriminalisert for spilleren, men at selve tilbudet er forbeholdt de to eneretthaverne. Alt som krever særlig offentlig kontroll — kasinospill, odds, bingo i stor skala — ligger innenfor denne rammen.
- Norsk Tipping: tall- og sportsspill, kasinospill, skrapespill.
- Stiftelsen Norsk Rikstoto: totalisatorspill på hest.
- Lotteritilsynet: fører tilsyn, vedtar blokkering og følger opp ulovlig markedsføring.
Konsekvensen for betaling er indirekte men merkbar: et selskap uten norsk tillatelse har ingen norsk motpart som kan garantere for utbetalingen din. Tvister løses der operatøren er lisensiert, ikke i Norge, og norske forbrukerorganer har ingen myndighet over avtalen.
| Forhold | Innenfor eneretten | Utenfor |
|---|---|---|
| Norsk tillatelse | Ja | Nei |
| Norsk klageinstans | Ja | Nei |
| Tilgjengelighet i Norge | Fri | Kan DNS-blokkeres |
| Markedsføring i Norge | Tillatt innenfor regelverket | Ulovlig |
| Valuta på konto | kr | Ofte annen valuta |
DNS-blokkering: hva skjer i praksis
Etter endringen i pengespilloven skjer blokkeringen på DNS-nivå. Forsøker du å gå inn på en blokkert side, blir du omdirigert til siden til din egen internettleverandør, med en melding om at nettstedet inneholder pengespill som er ulovlige i Norge. Det er altså ikke en feilmelding fra nettleseren, men en bevisst omdirigering.
- Du skriver inn adressen i nettleseren.
- Oppslaget treffer en blokkert oppføring hos leverandøren.
- Du havner på leverandørens informasjonsside.
- Meldingen forteller at innholdet er ulovlig pengespill i Norge.
For betalinger har dette en praktisk side som sjelden nevnes: en blokkering kan slå inn mellom innskudd og uttak. Har du penger stående på en konto du plutselig ikke når på vanlig måte, blir kundeservice og e-post den eneste kanalen — og da er dokumentasjonen du har lagret på forhånd det eneste du har å forhandle med.
Pro-tips: Lagre kvittering, transaksjons-ID og kontonummer for hvert innskudd i en egen mappe, og ta skjermbilde av saldoen etter hver sesjon. Når en side blir utilgjengelig, er det disse filene som avgjør om du kan dokumentere kravet ditt i en e-post — ikke hukommelsen.
Markedsføring og hvorfor du finner lite norsk informasjon
All aktivitet som fremmer omsetningen av utenlandske pengespill regnes som ulovlig markedsføring i Norge. Det rammer direkte dem som driver affiliatevirksomhet, og det er hovedgrunnen til at seriøs, nøktern informasjon om betalinger på utenlandske sider er vanskelig å finne på norsk.
- Informasjon blir ofte oversatt maskinelt fra andre markeder.
- Beløp står igjen i utenlandsk valuta og stemmer ikke for norske spillere.
- Vilkår som gjelder andre land presenteres som om de gjaldt Norge.
- Gebyrer og behandlingstider er hentet fra generelle leverandørsider, ikke fra faktiske utbetalinger.
Vår tilnærming er å skille strengt mellom tre kategorier: det som står i loven, det som leverandøren selv oppgir, og det vi har sett i praksis. Når noe ikke er oppgitt, skriver vi at det ikke er oppgitt. Vi gjetter ikke på tall, og vi konverterer ikke beløp fra andre valutaer til kr.
Sammenligning: betalingsmetoder for innskudd og uttak
Markedet for betaling uten norsk lisens består i praksis av seks grupper: Vipps, debet- og kredittkort, bankoverføring, Skrill, Neteller og krypto. De skiller seg mindre på selve innskuddet enn på hva som skjer når pengene skal tilbake.
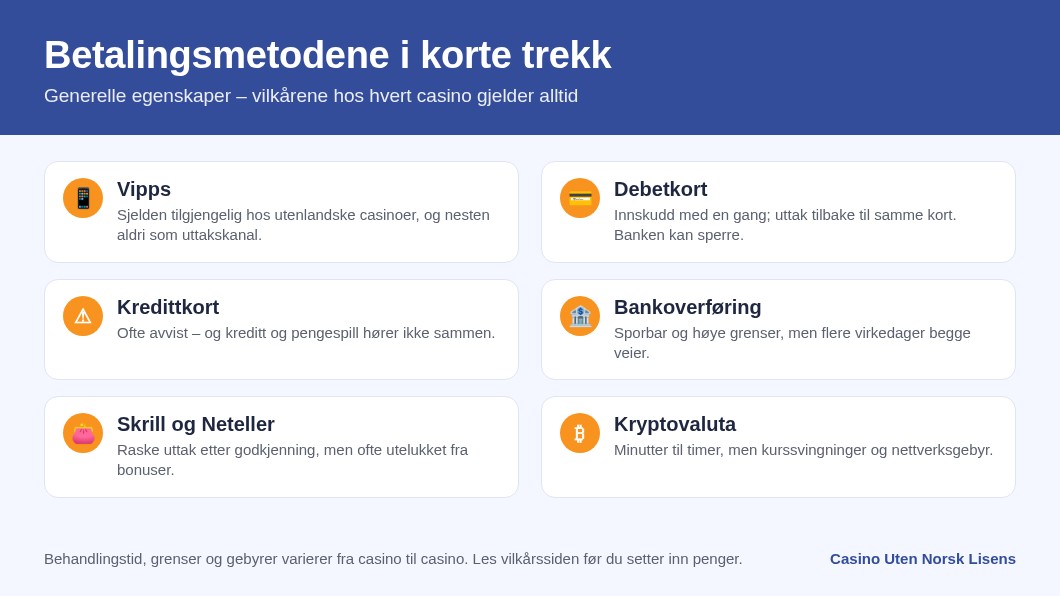
| Metode | Innskudd | Uttak | Typisk flaskehals |
|---|---|---|---|
| Vipps | Umiddelbart der det tilbys | Sjelden tilgjengelig som uttakskanal | Norsk løsning, lav dekning utenlands |
| Debetkort | Umiddelbart ved godkjenning | Tilbakeføring til samme kort | Bankens egne sperrer |
| Kredittkort | Ofte avvist | Som regel ikke aktuelt | Kredittbruk til spill |
| Bankoverføring | Flere virkedager | Flere virkedager | Manuell behandling |
| Skrill | Umiddelbart | Rask etter godkjenning | Dobbel verifisering |
| Neteller | Umiddelbart | Rask etter godkjenning | Gebyrstruktur |
| Krypto | Minutter til timer | Minutter til timer | Kurssvingning og nettverksgebyr |
Tabellen beskriver generelle egenskaper ved metodene, ikke vilkår hos en navngitt operatør. Behandlingstid, grenser og gebyrer varierer fra selskap til selskap, og den eneste gyldige kilden er vilkårssiden til den aktuelle operatøren på det tidspunktet du setter inn penger.
Innskudd og uttak er ikke samme sak
Den vanligste misforståelsen er at en metode som fungerer inn, også fungerer ut. Det gjør den sjelden. Innskudd er en betaling du initierer; uttak er en utbetaling noen andre må godkjenne. Mellom de to ligger verifisering, interne kontroller og i mange tilfeller en manuell saksbehandler.
- Innskudd: teknisk enkelt, avhenger av banken din.
- Uttak: administrativt, avhenger av operatørens rutiner.
- Verifisering: utløses nesten alltid av første uttak, ikke av første innskudd.
- Sporbarhet: mange krever at uttaket går til samme kilde som innskuddet.
| Fase | Hva avgjør utfallet | Hvem har kontrollen |
|---|---|---|
| Innskudd | Kortsperrer, saldo, valuta | Banken din |
| Første uttak | Dokumentasjon, identitet | Operatøren |
| Senere uttak | Grenser og køtid | Operatøren |
| Innkommende beløp | Kontroll av utenlandsk betaling | Banken din |
Slik vurderer vi operatører på betaling
Vi har ingen publiserte operatøromtaler å sammenligne i tabell på dette tidspunktet, og vi lister derfor ikke opp navn her. I stedet publiserer vi kriteriene våre åpent, slik at du kan bruke dem selv på det tilbudet du vurderer. Samme skjema brukes i alle anmeldelser etter hvert som de legges ut.
| Kriterium | Hva vi sjekker | Rødt flagg |
|---|---|---|
| Uttakstid | Oppgitt tid mot faktisk tid | Ingen tid oppgitt i vilkårene |
| Grenser | Døgn-, uke- og månedsgrense i kr | Grense bare «etter vurdering» |
| Gebyrer | Hvem betaler, inn og ut | Gebyr nevnt uten sats |
| Verifisering | Hvilke dokumenter, når | Krav som dukker opp først ved uttak |
| Valuta | Om kr er mulig | Dobbel konvertering uten varsel |
| Vilkårstekst | Dato for siste endring | Udatert tekst |
| Kundeservice | Kanaler og responstid | Bare kontaktskjema |
| Ansvarlig spill | Grenser, pause, sperre | Verktøy finnes ikke |
Vi oppgir ingen vektprosent for kriteriene, fordi en slik vekting ville være vårt eget påfunn og ikke et verifiserbart faktum. Det som derimot er etterprøvbart, er om et vilkår finnes, hvor det står, og hva det sier.
Vipps på casino uten norsk lisens
Vipps er den betalingsmåten norske spillere spør mest om, og samtidig den som sjeldnest fungerer slik man håper. Løsningen er bygget for det norske markedet og knyttet til norske banker og norske brukersteder, noe som gjør direkte integrasjon hos utenlandske spillselskaper lite vanlig.
- Vipps er knyttet til norsk mobilnummer og norsk bankkonto.
- Brukerstedet må være godkjent for å ta imot Vipps-betaling.
- Pengespill er et regulert område der brukerstedsgodkjenning ikke er en formalitet.
- Der Vipps vises som logo, er det ofte via et mellomledd, ikke direkte.
Vipps via mellomledd
Når Vipps dukker opp i kassen hos en utenlandsk aktør, skjer det typisk gjennom en betalingsformidler som samler flere lokale metoder. Du betaler da formelt til formidleren, som videresender beløpet. Det legger et ekstra ledd inn i kjeden — og det leddet har betydning når noe går galt.
| Spørsmål ved mellomledd | Hvorfor det betyr noe |
|---|---|
| Hvem står på kontoutskriften? | Formidlerens navn, ikke spillselskapets |
| Hvem reverserer en feil? | Uklart ansvar mellom partene |
| Går uttaket samme vei? | Ofte nei — uttak skjer via annen kanal |
| Hvilken valuta belastes? | Kan konverteres i flere trinn |
Et konkret regneeksempel på hvordan et ekstra ledd kan koste: setter du inn 1 000 kr og det påløper konvertering begge veier, er beløpet som faktisk havner på spillkontoen lavere enn 1 000 kr — hvor mye lavere avhenger av satsene, som du må lese av i din egen kontoutskrift etterpå.
Pro-tips: Gjør ett lite testinnskudd før du setter inn et større beløp, og se nøyaktig hva som står i nettbanken 48 timer senere: navn på mottaker, beløp i kr og eventuelt valutapåslag. Den linjen forteller deg mer om betalingskjeden enn alle beskrivelsene i kassen.
Hva du bør gjøre hvis Vipps ikke er tilgjengelig
- Ikke lete etter tredjepartstjenester som «låser opp» Vipps for spill.
- Sjekke om debetkort er et tilgjengelig alternativ.
- Vurdere om bankoverføring dekker behovet, selv om den er langsommere.
- Avbryte innskuddet hvis ingen av metodene er dokumentert i vilkårene.
Debetkort og kredittkort
Kort er fortsatt den mest brukte innskuddskanalen globalt, og også den som møter flest sperrer i Norge. Norske banker har etablerte rutiner for betalinger til pengespill, og disse rutinene er ikke like hos alle. Det samme kortet kan dermed fungere hos én bank og avvises hos en annen.
| Korttype | Innskudd | Uttak | Kommentar |
|---|---|---|---|
| Debetkort | Ofte mulig | Tilbakeføring til samme kort | Avhenger av bankens rutiner |
| Kredittkort | Ofte avvist | Som regel ikke aktuelt | Spill på kreditt er problematisk |
| Virtuelt kort | Varierer | Ofte ikke mulig | Kan hindre uttak til kilden |
| Forhåndsbetalt kort | Varierer | Sjelden mulig | Vanskelig å verifisere |
Avviste transaksjoner og handelskategorikode
Betalinger til pengespill merkes med en egen handelskategorikode (MCC 7995). Koden gjør det mulig for banker og kortutstedere å behandle slike transaksjoner særskilt — godta dem, avvise dem eller flagge dem for kontroll. Avvisningen skjer da før beløpet forlater kontoen din.
- Avvist av utsteder: banken tillater ikke kategorien.
- Avvist av kortnettverk: transaksjonen stoppes tidligere i kjeden.
- Avvist av operatøren: korttypen støttes ikke hos mottakeren.
- Godkjent men reservert: beløpet låses midlertidig uten å bli belastet.
Den siste varianten skaper mest forvirring. Et reservert beløp ser ut som en belastning i nettbanken, men er ikke gjennomført. Frigjøringen kan ta flere virkedager, og i mellomtiden ser det ut som om pengene er «forsvunnet» uten at innskuddet kom fram.
Pro-tips: Prøv aldri samme avviste innskudd flere ganger på rad. Hvert forsøk kan legge igjen en ny reservasjon, og du kan ende med flere låste beløp samtidig for en betaling som aldri gikk gjennom. Vent til reservasjonen er frigjort før du vurderer en annen metode.
Kreditt og spill hører ikke sammen
Uavhengig av hva som teknisk er mulig, er spill for lånte penger den raskeste veien fra underholdning til problem. Et kredittkortinnskudd på 2 000 kr er et lån på 2 000 kr pluss kostnader, og tapet er allerede et gjeldsbeløp i det øyeblikket spillet er over.
- Sett en fast grense i kr før du åpner kassen.
- Bruk bare midler du har på konto.
- Ikke øk grensen etter tap.
- Avslutt sesjonen ved den grensen du satte, også hvis du er i pluss.
Valuta, konvertering og skjulte påslag
Mange utenlandske spillkontoer føres i annen valuta enn kr. Da konverteres hvert innskudd og hvert uttak, og kostnaden ligger i kursen snarere enn i et synlig gebyr. Vi oppgir ikke satser her, fordi de varierer mellom banker og mellom kortnettverk og endres løpende.
| Trinn | Hva som kan koste | Hvor du ser det |
|---|---|---|
| Innskudd | Konvertering fra kr | Kontoutskrift i nettbanken |
| Spillkonto | Saldo i annen valuta | Kontohistorikk hos operatøren |
| Uttak | Konvertering tilbake til kr | Innkommende beløp i nettbanken |
| Kassen | Valg av valuta i betalingsvinduet | Bekreftelsesskjermen |
Blir du i betalingsvinduet spurt om du vil betale i kr eller i kontoens valuta, er dette valutakonvertering på brukerstedet. Det kan være dyrere enn bankens egen kurs. Les hva som står før du bekrefter, og ta vare på bekreftelsessiden.
Bankoverføring
Bankoverføring er den tregeste og samtidig mest sporbare metoden. Den passer dårlig til spontane innskudd og godt til større uttak, nettopp fordi den tvinger inn en forsinkelse og etterlater en tydelig dokumentasjonsrekke i begge ender.
- Fordel: hvert ledd er dokumentert og lett å vise fram.
- Fordel: ingen kortsperrer som stopper transaksjonen.
- Ulempe: flere virkedager, og helger teller ikke.
- Ulempe: gebyrer kan trekkes av mellomliggende banker.
- Ulempe: feil i referanse kan sende beløpet i retur.
Referanse, melding og returnerte beløp
Utenlandske spillselskaper identifiserer innbetalinger med en referanse som er unik for kontoen din. Mangler referansen, blir beløpet liggende uidentifisert hos mottakeren til noen manuelt kobler det til riktig konto — eller sender det tilbake, ofte med gebyr trukket fra.
- Kopier referansen presis, uten mellomrom eller egne tillegg.
- Bruk kontoopplysningene som vises i kassen, aldri lagrede opplysninger fra sist.
- Overfør fra en konto i ditt eget navn.
- Lagre kvitteringen med dato, beløp i kr og referanse.
- Kontakt kundeservice med kvitteringen hvis beløpet ikke er registrert etter oppgitt frist.
| Problem | Vanlig årsak | Første grep |
|---|---|---|
| Beløp ikke registrert | Manglende referanse | Send kvittering til kundeservice |
| Beløp i retur | Kontoopplysninger endret | Hent nye opplysninger i kassen |
| Lavere beløp enn sendt | Gebyr i mellomledd | Be om gebyrspesifikasjon |
| Uttak forsinket | Manuell godkjenning | Be om saksnummer |
Skrill og Neteller
Skrill og Neteller er e-lommebøker som fungerer som et mellomlag: du flytter penger fra banken til lommeboken, og derfra til spillkontoen. Fordelen er at kortnummeret ditt ikke deles med spillselskapet, og at uttak gjerne går raskere enn ved bankoverføring. Ulempen er at du får to kundeforhold å holde oversikt over.
| Egenskap | E-lommebok | Kort | Bankoverføring |
|---|---|---|---|
| Hastighet inn | Umiddelbart | Umiddelbart | Virkedager |
| Hastighet ut | Rask | Middels | Treg |
| Deling av kortdata | Nei | Ja | Nei |
| Antall kundeforhold | To | Ett | Ett |
| Egne gebyrer | Ja, flere typer | Varierer | Kan påløpe |
Gebyrtyper du må kartlegge selv
E-lommebøker har flere gebyrtyper, og de er ikke de samme for alle kontoer eller alle land. Vi gjengir ikke satser, siden de endres og siden mange publiserte satser gjelder andre markeder enn det norske. Det du skal gjøre, er å finne hver av disse postene i leverandørens egen prisliste før du setter inn penger.
- Gebyr for å fylle på lommeboken.
- Gebyr for overføring til spillkonto.
- Gebyr for uttak til bank eller kort.
- Valutapåslag ved konvertering.
- Gebyr ved inaktiv konto over tid.
Inaktivitetsgebyret er det som oftest overrasker. Lommeboken tømmes gradvis hvis du glemmer en restsaldo der i mange måneder. Har du 300 kr liggende etter siste uttak, er det verdt å flytte dem ut samme uke i stedet for å la dem stå.
Verifisering i to lag
Med e-lommebok må du verifisere identitet to steder: hos lommeboken og hos operatøren. Navnet må være identisk i begge, og uttaket må som regel gå tilbake til samme lommebok som innskuddet kom fra. Avvik mellom navn er en av de vanligste årsakene til at et uttak stopper.
| Dokument | Formål | Vanlig krav |
|---|---|---|
| Legitimasjon | Identitet og alder (18+) | Gyldig, lesbar, ikke utløpt |
| Adressebevis | Bosted | Nylig datert dokument |
| Betalingsbevis | Eierskap til betalingsmiddel | Navn må stemme |
| Midlenes opprinnelse | Hvitvaskingskontroll | Kan kreves ved større beløp |
Pro-tips: Fullfør all verifisering rett etter registrering, mens du ennå ikke har penger å vente på. Da er dokumentkontrollen en formalitet. Starter du prosessen først når du har en gevinst som skal ut, blir hver manglende fil en forsinkelse du opplever som urettferdig.
Krypto som innskudd og uttak
Krypto er raskest i begge retninger og samtidig den metoden med mest sammensatt risiko. Du bytter bort bankens kontrollmekanismer mot hastighet, og du påtar deg selv ansvaret for adresser, nettverksvalg og kursendringer. En feilsendt overføring kan ikke reverseres.
- Hastighet: minutter til timer, uavhengig av virkedager.
- Nettverksgebyr: varierer med belastning, ikke med beløpets størrelse.
- Volatilitet: verdien kan endres mellom innskudd og uttak.
- Irreversibelt: ingen angrerett, ingen tilbakeføring.
- Dokumentasjon: du må selv holde orden på hver transaksjon.
Kurs, omregning og hva vi ikke oppgir
Spillkontoen kan føres i kryptoverdi eller i en fast valuta med kurs satt på innskuddstidspunktet. Modellen avgjør hvem som bærer kursrisikoen. Vi oppgir ingen kurser eller eksempelverdier i andre valutaer — der informasjonen bare finnes i en annen valuta, skriver vi at verdien i kr ikke er oppgitt.
| Modell | Hvem bærer kursrisiko | Hva du må sjekke |
|---|---|---|
| Saldo i kryptoverdi | Du | Verdi ved uttakstidspunkt |
| Omregnet ved innskudd | Operatøren | Hvilken kurs som ble brukt |
| Omregnet begge veier | Delt | Påslag i hver omregning |
Skatt og dokumentasjon
Det finnes ingen bekreftet skattesats vi kan oppgi for dette området, og derfor skriver vi ingen prosenter eller beløp. Prinsippene er likevel verdt å kjenne: regelverket behandler gevinster fra spill med norsk tillatelse annerledes enn gevinster utenfor, og kryptotransaksjoner har i tillegg sine egne opplysningsplikter. Skatteetaten er den eneste gyldige kilden for din situasjon.
- Noter dato, beløp og motpart for hver transaksjon.
- Skill mellom innskudd, uttak og eventuell veksling.
- Ta vare på transaksjons-ID-er fra blokkjeden.
- Oppbevar dokumentasjonen samlet og over flere år.
- Spør Skatteetaten direkte ved tvil — ikke et diskusjonsforum.
Hva kjennetegner en god operatør på betaling
Forskjellen på et ryddig og et uryddig selskap vises nesten aldri i markedsføringen. Den vises i vilkårsteksten, i hvor presist betalingsinformasjonen er formulert, og i hvor lett det er å finne grensene uttrykt i tall. Disse signalene kan du sjekke selv på under et kvarter.
Signaler som peker i riktig retning
| Signal | Hvordan du sjekker |
|---|---|
| Uttakstid oppgitt i tall | Står i vilkårene, ikke bare i FAQ |
| Grenser i konkret valuta | Døgn-, uke- og månedsgrense står eksplisitt |
| Gebyr med sats | Hver post har et tall, ikke bare «kan påløpe» |
| Verifiseringskrav på forhånd | Dokumentlisten finnes før første uttak |
| Datert vilkårstekst | Dato for siste endring synlig |
| Verktøy for ansvarlig spill | Innskuddsgrense, pause og sperre i kontoen |
| Flere kontaktkanaler | Mer enn et kontaktskjema |
Varselsignaler
- Uttaksgrenser som bare beskrives som «etter selskapets vurdering».
- Vilkår uten dato eller versjonsnummer.
- Beløp oppgitt i en valuta uten at kr-alternativet nevnes.
- Ulike uttakstider i vilkår og i FAQ.
- Krav om nye dokumenter hver gang et uttak behandles.
- Kundeservice som bare svarer med standardtekst uten saksnummer.
- Ingen synlige verktøy for grenser, pause eller sperre.
Ett varselsignal alene er ikke en dom. Tre eller flere samtidig er derimot et mønster, og mønsteret handler sjelden om teknikk — det handler om hvor mye friksjon selskapet har valgt å legge inn mellom deg og pengene dine.
Raske tabber du kan unngå allerede nå
- Sette inn et større beløp før verifiseringen er fullført.
- Gjenta et avvist kortinnskudd flere ganger på rad.
- Bruke en betalingskonto som står i noen andres navn.
- Overføre uten referansen som vises i kassen.
- Godta valutakonvertering i betalingsvinduet uten å lese kursen.
- La restsaldo stå i en e-lommebok i månedsvis.
- Spille for kreditt framfor midler du har på konto.
Grenser, aldersgrense og hvor du får hjelp
Alle betalingsvalg bør ta utgangspunkt i en grense satt i kr før du åpner kassen, ikke i hvor raskt en metode er. Aldersgrensen er 18 år, uten unntak. Og opplever du at spillingen styrer økonomien din i stedet for motsatt, finnes det anonym hjelp å få samme dag.
| Hjelpelinjen | Opplysning |
|---|---|
| Telefon | 800 800 40 |
| Åpningstid telefon | Mandag til fredag, 09:00–18:00 |
| Chat | Mandag til fredag, 11:00–15:00 |
| Anonymitet | «Alle som kontakter Hjelpelinjen er helt anonyme» |
| Kanaler | Telefon, chat og e-post |
Den som svarer vet ikke hvem du er — det gjelder enten du tar kontakt på telefon, chat eller e-post. Lotteritilsynet peker på at henvendelsene er dominert av spillere som har utviklet problemer etter å ha spilt hos ulovlige utenlandske operatører, og det er i seg selv et poeng verdt å ta med når du vurderer betalingsmetode.
- Sett innskuddsgrense i kr før første innskudd.
- Skru av lagrede kortopplysninger i nettleseren.
- Bruk pause- og sperrefunksjoner der de finnes.
- Snakk med noen du stoler på hvis beløpene øker.
- Ring 800 800 40 — anonymt, uten at du må oppgi navn.
Uttakstid: hva som faktisk påvirker ventetiden
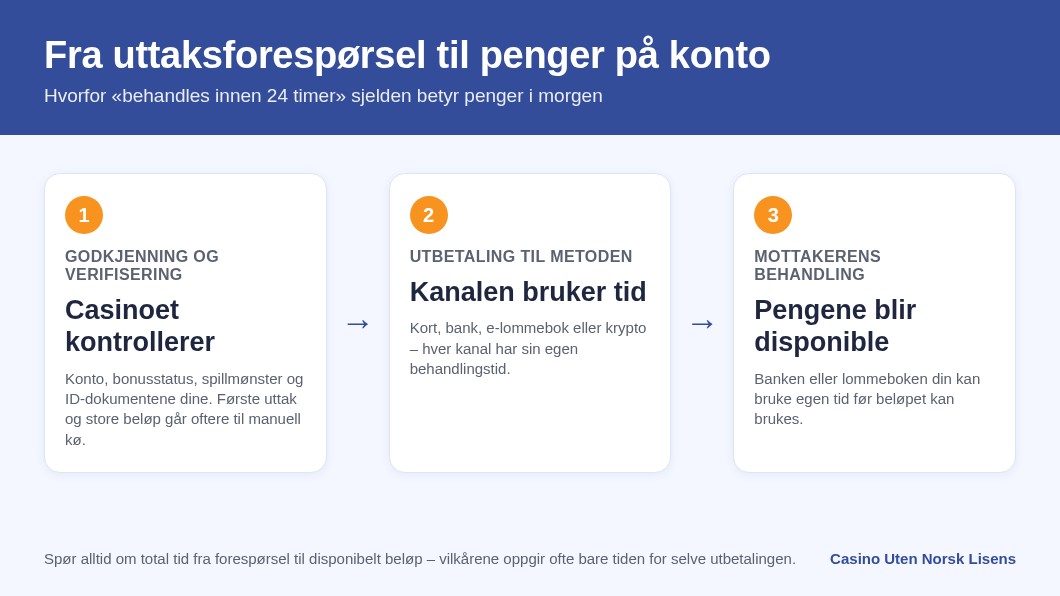
«Raske uttak» er en markedsføringsformulering, ikke en teknisk opplysning. Den reelle ventetiden er summen av flere ledd som skjer etter hverandre, og bare det siste leddet handler om selve betalingsmetoden. Når du vurderer en operatør, lønner det seg å dele ventetiden opp i delene den består av — da ser du også hvilket ledd som er årsaken hvis pengene ikke kommer.
Trinnene nesten alle uttak går gjennom
- Godkjenning internt: operatøren kontrollerer kontoen, bonusstatus og spillmønster før uttaket slippes videre.
- Verifiseringskontroll: dokumentene dine må være godkjent, ikke bare lastet opp.
- Utbetaling til metoden: tiden selve kanalen bruker — kort, bank, e-lommebok eller krypto.
- Mottakerens behandling: banken eller lommeboken din kan bruke egen tid på å gjøre beløpet disponibelt.
- Eventuell manuell runde: store beløp eller første uttak havner oftere i manuell kø.
Vilkårene oppgir ofte bare tiden for selve utbetalingen. Det er derfor et uttak som «behandles i 24 timer» kan ta betydelig lengre tid før beløpet er disponibelt i kr på kontoen din. Spør om total tid fra forespørsel til disponibelt beløp, ikke om behandlingstid alene.
Cut-off, helg og helligdag
Mange operatører har en daglig frist for når uttak sendes videre. Kommer forespørselen etter fristen, flyttes den til neste virkedag. Norske bankdager er ikke de samme som operatørens driftsdøgn, og en utbetaling som sendes fredag kveld kan derfor først synes mandag eller tirsdag.
- Uttak bestilt sent på kvelden regnes ofte som neste dags forespørsel.
- Helg og helligdager stopper bankledd, men ikke nødvendigvis krypto- eller lommebokledd.
- Første uttak etter registrering er systematisk tregere enn de neste.
- Endret betalingsmetode utløser som regel en ny kontrollrunde.
| Flaskehals | Typisk årsak | Hva du kan gjøre selv |
|---|---|---|
| Venter på godkjenning | Manuell kø, første uttak, høyt beløp | Be om tidsestimat skriftlig i chat |
| Venter på dokumenter | Uskarpt bilde, utløpt legitimasjon, manglende adressebevis | Last opp på nytt i bedre kvalitet |
| Venter på bank | Bankdag, cut-off, mellombank | Sjekk referansen, vent full virkedag |
| Delt opp i flere utbetalinger | Tak per transaksjon i vilkårene | Les taket før du ber om hele beløpet |
| Avvist av mottaker | Navnesamsvar, kategorikode, lukket konto | Oppgi korrekt mottaker, ikke tredjepart |
Profftips: be om uttak av et lite beløp i kr tidlig — før du har bygget opp balanse. Da tester du hele kjeden: dokumentkrav, behandlingstid, gebyr og faktisk mottakstid. Oppdager du problemer, er beløpet som står på spill lite.
Verifisering i praksis: dokumentene du bør ha klare
Verifisering er der flest uttak stopper, og nesten alltid av trivielle grunner. Operatører utenfor det norske enerettssystemet har sine egne rutiner, og du har ingen garanti for at kravene oppgis i sin helhet før du faktisk ber om penger ut. Forbered derfor dokumentene før første innskudd, ikke etter første gevinst.
Dokumenttypene som oftest kreves
- Legitimasjon: pass eller førerkort, gyldig og med lesbare hjørner i bildet.
- Adressebevis: faktura eller bankutskrift, ofte med krav om nylig dato.
- Betalingsbevis: bilde av kortet med deler av nummeret skjult, eller skjermbilde fra bank.
- Eierskap til lommebok: skjermbilde av kontoprofil med navn og e-post synlig.
- Kildedokumentasjon: ved større beløp kan opprinnelsen til midlene bli etterspurt.
Navnesamsvar og tredjepartsregelen
Hovedregelen hos seriøse aktører er at navnet på spillkontoen, navnet på betalingsmetoden og navnet på legitimasjonen må være identiske. Betaler du inn fra en konto som tilhører ektefelle, forelder eller venn, kan beløpet bli returnert — og uttaket kan bli nektet helt til du dokumenterer at midlene er dine egne.
- Bruk aldri andres kort, konto eller lommebok til innskudd.
- Be aldri om uttak til en mottaker som ikke står i ditt navn.
- Oppdater navn i profilen hvis du har byttet etternavn.
- Hold e-postadressen i lommeboken identisk med den du bruker på spillkontoen.
Derfor stopper verifiseringen
| Avslagsgrunn | Praktisk løsning |
|---|---|
| Bildet er beskåret eller uskarpt | Fotografer flatt, hele dokumentet, god belysning |
| Adressebeviset er for gammelt | Bruk et ferskt dokument med dato godt synlig |
| Navnet avviker fra betalingsmetoden | Rett opp profilen før du ber om uttak |
| Dokument i annet format enn tillatt | Konverter til formatet som er oppgitt i skjemaet |
| Flere kontoer på samme husstand | Forklar skriftlig, forvent manuell behandling |
Når uttaket står stille: steg for steg
Et uttak som ikke beveger seg er ikke nødvendigvis svindel, men du bør håndtere det metodisk fra første dag. Forskjellen mellom en sak som løses og en sak som forsvinner, er nesten alltid dokumentasjonen du selv har samlet underveis.
Dokumenter alt skriftlig
- Lagre skjermbilder av uttaksforespørselen med dato, klokkeslett og beløp i kr.
- Ta kopi av hele chatloggen, ikke bare det siste svaret.
- Noter navn eller agent-ID på den du snakket med.
- Lagre e-poster i egen mappe, med all korrespondanse i samme tråd.
- Skriv ned hvilke dokumenter du har sendt, og når de ble sendt.
Eskaleringsrekkefølgen som gir resultat
- Spør i live chat om konkret årsak og konkret tidsfrist.
- Send samme spørsmål på e-post, slik at du får det skriftlig.
- Be om at saken løftes til betalings- eller etterlevelsesavdelingen.
- Vis til det eksakte punktet i vilkårene du mener er brutt.
- Sett en egen frist, og varsle at du går videre hvis den ikke holdes.
- Kontakt tilsynsorganet i operatørens egen lisensjurisdiksjon.
Hva klageveien realistisk kan gi
Her må forventningene være nøkterne. Norsk rett bygger på enerettsmodellen: bare Norsk Tipping og Stiftelsen Norsk Rikstoto kan tilby pengespill som krever særlig offentlig kontroll i Norge. Lotteritilsynet er derfor ikke en klageinstans for tvister med utenlandske operatører, og du kan ikke regne med norsk tvisteløsning for penger som står fast hos en aktør utenfor systemet.
- Du har ingen norsk garantiordning for innestående beløp i kr.
- Eventuell tvisteløsning følger operatørens lisensvilkår, på operatørens språk.
- Bankreklamasjon er sjelden en farbar vei for frivillige innskudd.
- Risikoen bærer du selv — det er selve kjernen i å spille utenfor enerett.
Profftips: hold aldri mer penger på spillkontoen enn du er villig til å tape fullstendig. Et saldobeløp i kr hos en utenlandsk aktør er ikke en bankinnskudd — det er en fordring du selv må håndheve, uten norsk sikkerhetsnett bak deg.
Regn ut den reelle kostnaden i kr
Mange undervurderer hvor mye betalingsleddet koster over tid, fordi hvert enkelt gebyr virker lite. Det er summen over en måned som betyr noe. Regn alltid i kr, og bruk dine egne tall — ikke tallene i markedsføringen.
Et nøytralt regneeksempel
Sett at du gjør fire innskudd i måneden. Hvis hvert innskudd belastes med 15 kr i fast gebyr, er det 60 kr i måneden. Legger du til to uttak med 25 kr hver, blir det 50 kr til. Totalt 110 kr i rene betalingskostnader, før eventuelle valutapåslag fra banken din. Tallene er regneeksempler, ikke priser hos noen bestemt aktør.
| Kostnadspost | Hvem tar den | Hvordan du finner den |
|---|---|---|
| Innskuddsgebyr | Operatør eller metode | Kassen, før du bekrefter beløpet |
| Uttaksgebyr | Operatør | Vilkårenes betalingsavsnitt |
| Valutapåslag | Bank eller kortutsteder | Prislisten i nettbanken |
| Nettverksgebyr | Blokkjeden | Vises ved bekreftelse av overføring |
| Mellombankgebyr | Bank i kjeden | Avvik mellom sendt og mottatt beløp |
| Inaktivitetsgebyr | Operatør | Eget punkt om sovende kontoer |
Kostnader som ikke står i prislisten
- Tid: timer brukt på dokumentasjon og oppfølging har også en verdi.
- Avrunding: hver konvertering spiser litt av beløpet, begge veier.
- Delte utbetalinger: flere uttak betyr flere gebyrer for samme sum.
- Returnerte beløp: en retur kan koste gebyr i begge ender.
Bonusvilkår som griper inn i betalingen
Bonuser er ikke bare et markedsføringstiltak — de er betalingsvilkår. Så lenge et bonuskrav er aktivt, kan uttaket ditt være sperret, begrenset eller avhengig av at bonusmidlene ryddes bort først. Les derfor bonusvilkårene som en del av betalingsavsnittet, ikke som noe atskilt.
Begrepene som styrer om uttaket går gjennom
- Omsetningskrav: hvor mange ganger beløpet må spilles før uttak er tillatt.
- Maksuttak fra bonus: et tak som gjelder selv om balansen er høyere.
- Ekskluderte metoder: visse betalingsmetoder gir ikke rett til bonus i det hele tatt.
- Maks innsats underveis: et innsatstak som ved brudd kan annullere hele gevinsten.
- Rekkefølge på midler: om egne penger eller bonuspenger brukes først.
- Tidsfrist: hvor lenge kravet lever før bonusen bortfaller.
Derfor finner du ingen bonustall på denne siden
Vi oppgir bonusbeløp, prosenter, frispinn og koder utelukkende når de står i våre egne, publiserte operatøromtaler. Vi har ingen slike tall tilgjengelig for denne oversikten, og da skriver vi heller ingenting enn å gjengi noe vi ikke kan stå for. Tall fra andre kilder tar vi aldri inn — de endres uten varsel og gjelder ofte helt andre markeder enn det norske.
Minsteinnskudd, metodeutelukkelse og praktiske feller
- En kampanje kan kreve et bestemt minstebeløp i kr for å utløses.
- E-lommebøker er ofte utelukket fra velkomstkampanjer.
- Bytte av metode midt i et aktivt krav kan ugyldiggjøre kampanjen.
- Uttak mens kravet lever, sletter som regel resten av bonusen.
Kontosikkerhet rundt betalingene
Betalingsinformasjon er det mest verdifulle på spillkontoen din. Jo flere metoder du lagrer, jo større er skadeomfanget hvis kontoen kompromitteres. Sikkerhet er ikke bare operatørens ansvar — flere av de viktigste tiltakene styrer du selv, uten å være avhengig av hva aktøren tilbyr.
Tiltak du kontrollerer selv
- Slå på tofaktorautentisering der det finnes, både på spillkonto og e-post.
- Bruk et unikt passord som ikke gjenbrukes noe annet sted.
- Logg ut fra delte enheter, og tøm lagrede kortdetaljer i nettleseren.
- Bruk aldri åpne nettverk til innskudd eller uttak.
- Sett opp varsler i banken for hver belastning, uansett beløp i kr.
- Gjennomgå kontoutskriften månedlig, linje for linje.
Svindelforsøk som utnytter ventetid på uttak
Når et uttak er forsinket, er du mer sårbar for sosial manipulering — du venter på en melding om nettopp penger. Den psykologien utnyttes bevisst.
- Falsk support: noen tar kontakt først og ber om passord eller engangskode.
- «Frigjøringsgebyr»: krav om et nytt innskudd i kr for å løse ut uttaket — alltid et faresignal.
- Falske lenker: e-poster som ligner operatørens, med adresse som avviker litt.
- Fjernstyring: noen ber om å få koble seg til enheten din for å «hjelpe».
Profftips: ingen legitim aktør krever at du betaler inn mer for å få ut penger du allerede har stående. Møter du det kravet, avslutt dialogen, ikke send noe, og ta vare på all korrespondanse som dokumentasjon.
Mobil betalingsflyt og lagrede metoder
På mobil skjer innskudd fortere enn på desktop, og det er nettopp derfor beløpene lett vokser. Få tastetrykk, lagret metode og biometrisk bekreftelse fjerner alle naturlige pauser mellom impuls og belastning.
- Slå av automatisk utfylling for betalingsfelt i nettleseren på telefonen.
- Unngå å lagre kort som «standardmetode» for ett-trykks innskudd.
- Krev biometri eller kode ved hver belastning, ikke bare ved innlogging.
- Sjekk at beløpet står i kr i bekreftelsesvinduet før du godkjenner.
- Skru av push-varsler om kampanjer hvis de utløser impulsinnskudd.
Fem kostbare mønstre i betalingshistorikken
De dyre feilene er sjelden enkelthendelser. De er mønstre som gjentar seg, og de synes først når du leser kontoutskriften over flere uker. Her er de vi ser oftest når spillere viser oss historikken sin.
| Mønster | Hva det koster deg | Motgrep |
|---|---|---|
| Mange små innskudd på kort tid | Gebyr per transaksjon, tapt oversikt | Ett planlagt innskudd per uke |
| Uttak som kanselleres og spilles opp | Hele gevinsten, gjentatte ganger | Velg metode uten reverseringsvindu |
| Metodebytte mellom inn og ut | Ekstra kontrollrunder og forsinkelser | Samme metode begge veier |
| Innskudd fra kredittkilde | Rente og gjeld oppå tapet | Kun debet eller konto med dekning |
| Balanse som står igjen «til neste gang» | Inaktivitetsgebyr og økt tapsrisiko | Ta ut hele beløpet i kr etter hver sesjon |
Hvorfor reverseringsvinduet er den verste av dem
Et uttak som kan trekkes tilbake fra kontoen er en innebygget invitasjon til å spille gevinsten opp igjen. Timene mellom forespørsel og utbetaling er den mest risikable perioden i hele syklusen. Velger du en metode der pengene forlater kontoen raskt og ugjenkallelig, fjerner du hele problemet uten å måtte stole på egen selvdisiplin i etterkant.
Sammenligning: fire operatørprofiler for innskudd og uttak
Aktører utenfor enerettssystemet skiller seg mindre på spillutvalg enn på hvordan de håndterer penger. Vi grupperer dem i fire profiler. Tabellen under sammenligner profilene — ikke navngitte selskaper, for vi oppgir bare konkrete vilkår i omtaler vi selv har publisert.
| Profil | Styrke på betaling | Svakhet | Passer for |
|---|---|---|---|
| Kortfokusert | Kjent flyt, lav terskel | Avvisninger, valutapåslag, tregere uttak | Den som vil ha enkelhet |
| Lommebokfokusert | Raskt ledd ut, tydelig sporing | Dobbel verifisering, ofte utelukket fra kampanjer | Den som tar ut jevnlig |
| Kryptofokusert | Kort kjede, få mellomledd | Kursrisiko, ingen angrerett, dokumentasjonsplikt | Erfarne brukere |
| Bankfokusert | Sporbarhet, høye tak | Bankdager, referansefeil, returer | Større, sjeldnere beløp |
Hva du bør kreve uansett profil
- Fullstendig gebyrliste tilgjengelig før registrering.
- Samme metode inn og ut, uten overraskelser underveis.
- Dokumentkrav opplyst på forhånd, ikke etter første uttak.
- Grenseverktøy i kr som virker umiddelbart, ikke etter karenstid.
- Support som svarer skriftlig på konkrete betalingsspørsmål.
Slik holder vi oversikten oppdatert
Betalingsvilkår endres uten varsel. Vi behandler derfor hvert punkt i oversikten som ferskvare: gebyrer, tak og dokumentkrav kontrolleres på nytt når vi oppdaterer en omtale, og tall vi ikke kan bekrefte i kilden, fjernes i stedet for å bli stående. Samtidig påvirker den norske reguleringen tilgangen: nettsteder kan være DNS-blokkert, slik at du møter internettleverandørens egen side med beskjed om at innholdet er ulovlig pengespill i Norge.
Hvor du finner detaljene videre
Denne siden er et utgangspunkt. Detaljene om hver enkelt metode og hvert enkelt ledd ligger i avsnittene over, og i omtalene våre finner du alltid et eget betalingsavsnitt med gebyrer, tak og dokumentkrav slik de står hos aktøren.
- Tidsbruk og flaskehalser: Uttakstid: hva som faktisk påvirker ventetiden
- Dokumenter før første innskudd: Verifisering i praksis
- Uttak som ikke beveger seg: Når uttaket står stille
- Kostnader i kr: Regn ut den reelle kostnaden
- Bonuskrav som sperrer uttak: Bonusvilkår som griper inn i betalingen
- Profilsammenligning: Fire operatørprofiler for innskudd og uttak
Hvorfor betalingsinformasjon om casino uten norsk lisens er vanskelig å finne
Det norske pengespillmarkedet er bygget på en enerettsmodell (enerett): bare Norsk Tipping og Stiftelsen Norsk Rikstoto kan tilby de pengespillene som krever særlig offentlig kontroll. Konsekvensen merkes også på betalingssiden. Siden all aktivitet som fremmer omsetningen av utenlandske pengespill regnes som ulovlig markedsføring i Norge, finnes det få oppdaterte norskspråklige oversikter over hvordan innskudd og uttak faktisk fungerer hos operatører utenfor enerettsmodellen. Det rammer direkte dem som driver affiliatevirksomhet, og det er en viktig grunn til at informasjonen du finner på nett ofte er gammel, oversatt maskinelt eller skrevet for et helt annet marked.
For deg som leser betyr det tre praktiske ting. For det første: gebyrtabeller, uttaksgrenser og tillatte metoder endres uten varsel, og en side som ble skrevet for to år siden kan være feil i dag. For det andre: beløp som er oppgitt i en annen valuta enn kroner sier ingenting sikkert om hva du faktisk blir belastet i kr, fordi kurs og påslag legges på i etterkant. For det tredje: den eneste kilden som binder operatøren, er operatørens egne vilkår på det tidspunktet du betaler – ikke en guide, ikke en anmeldelse og ikke en e-post fra en kundebehandler.
Derfor er den nøkterne arbeidsmetoden å behandle all tredjepartsinformasjon som en indikasjon på hva du skal se etter, og aldri som en garanti. Last ned eller skjermdump vilkårene for innskudd og uttak før du oppretter konto, og lagre dem med dato. Da har du noe konkret å vise til hvis praksis senere avviker fra det som sto skrevet.
DNS-blokkering: hva som skjer i nettleseren og hva det gjør med betalingen
Etter endringen i pengespilloven, fremmet i Prop. 6 L (2023–2024), er det innført blokkering ved DNS av nettsider som tilbyr pengespill ulovlig i Norge. I praksis skjer det slik: når du forsøker å åpne en blokkert side, blir du videresendt til en side hos din egen internettleverandør, med en melding om at nettstedet inneholder pengespill som er ulovlig i Norge. Du får altså ikke en teknisk feilmelding fra nettleseren, men en informasjonsside fra operatøren av internettlinjen din.
Betalingsmessig er dette verdt å forstå før du setter inn penger, ikke etterpå. En blokkering handler om tilgang til nettstedet, ikke om at midler forsvinner. Men hvis du ikke kommer inn i kassen, kan du heller ikke starte et uttak, laste opp verifiseringsdokumenter, svare på en forespørsel om kildedokumentasjon eller lese vilkårene du har akseptert. Et uttak som krever en handling fra deg inne på kontoen, står da stille av grunner som ikke har noe med saksbehandlingstid å gjøre.
Det gir noen nøkterne forholdsregler. Noter ned operatørens e-postadresse for kundestøtte og den juridiske enheten du har avtale med, og lagre det utenfor kontoen – i en notatfil eller på papir. Ta vare på kvitteringer og transaksjons-ID for hvert innskudd, og eksporter kontohistorikken med jevne mellomrom i stedet for å regne med at den alltid er tilgjengelig. Og vurder prinsipielt hvor mye penger du er komfortabel med å ha stående på en konto du kanskje ikke kan logge inn på i morgen: jo mindre saldo som ligger igjen mellom øktene, jo mindre betyr tilgangsproblemer for lommeboken din.
Når banken stopper transaksjonen: de vanligste årsakene
Et avvist innskudd er sjelden tilfeldig. Betalinger til pengespill kodes med en egen handelskategori hos kortnettverkene, og både kortutsteder og bank kan behandle slike transaksjoner annerledes enn vanlig netthandel. De typiske årsakene fordeler seg på noen få grupper:
- Sperre for pengespillkjøp: mange norske kortutstedere lar deg slå av kjøp i denne kategorien i bankappen. Er sperren på – enten fordi du har satt den selv eller fordi den er standard – blir transaksjonen avvist uansett saldo.
- Kredittkortets egne vilkår: enkelte kredittkortavtaler utelukker pengespill helt, eller behandler beløpet som kontantuttak med egne betingelser.
- Geografi og netthandel: kortet kan være stengt for betalinger til mottakere i utlandet, eller for netthandel generelt.
- Sterk kundeautentisering: hvis godkjenningen i bankappen tar for lang tid eller avbrytes, faller transaksjonen – selv om beløpet rakk å bli reservert.
- Grenser og terskler: daglige beløpsgrenser, kredittgrense eller en intern terskel for uvanlig aktivitet.
Det viktigste rådet er å ikke gjenta forsøket mange ganger på rad. Hvert forsøk kan legge igjen en reservasjon som binder beløpet i kr på kontoen din i flere dager, selv når betalingen aldri gikk gjennom. Resultatet blir at disponibel saldo synker uten at operatøren har mottatt noe, og du sitter med en bankoversikt som er vanskelig å lese. Sjekk i stedet om beløpet står som reservert, vent til reservasjonen faller bort, og ta kontakt med banken for å få bekreftet hvilken type sperre som ligger på kortet. Får du avvisning av andre grunner enn kategorisperre, vil banken normalt kunne lese en avvisningskode som sier mer enn den generiske meldingen du ser i kassen.
Tilbakeføring og tvister: hva chargeback faktisk er – og ikke er
Chargeback er en tilbakeføring som kortnettverket kan gjennomføre etter sine egne regler, på initiativ fra kortutstederen din. Ordningen er laget for konkrete situasjoner: kortet er brukt uten din tilslutning, du er belastet to ganger for samme kjøp, beløpet avviker fra det du godkjente, eller tjenesten du betalte for ble aldri levert. Da er det et legitimt og nyttig verktøy, og du bør bruke det.
Det chargeback ikke er, er en mekanisme for å reversere tap. At penger er brukt på spill du selv startet, er ikke en leveringsfeil. Forsøk på å bruke tilbakeføring som angrerett ender normalt med at saken avvises, at spillkontoen stenges, at eventuell saldo holdes igjen under behandling, og at du blir registrert hos betalingsformidleren. Det er en dyr vei å gå for et resultat som sjelden kommer.
Rekkefølgen som gir best uttelling er derfor: dokumentér først, klag til operatøren skriftlig, og sett en frist. Ta med transaksjons-ID, dato og klokkeslett, beløpet i kr, metoden som ble brukt, og skjermdump av vilkåret du mener er brutt. Først når operatøren ikke svarer eller avviser uten begrunnelse, er saken moden for banken. Vær samtidig realistisk om rammene: ved spill utenfor enerettsmodellen finnes det ikke et norsk tvisteorgan som avgjør pengekrav mellom deg og operatøren. Tilsynets rolle på dette området handler om blokkering og ulovlig markedsføring, ikke om å behandle din enkeltsak om et uttak.
Mellomledd og betalingsformidlere: navnet på kvitteringen
Det navnet du ser i bankutskriften stemmer ofte ikke med navnet på nettstedet du spilte hos. Betalingen går gjerne gjennom en formidler som står som selger i kortnettverket, og den formidleren kan være registrert i et annet land enn både du og operatøren. Enkelte innskudd passerer to ledd: først en lommebok eller en betalingsside, deretter operatørens egen konto.
Konsekvensene er praktiske. Flere ledd betyr flere steder der en utbetaling kan ligge og vente, og det er en vanlig forklaring på at uttaket er «sendt» fra operatøren uten at pengene har kommet inn på bankkontoen din. Det betyr også at du må kjenne to navn når du skal klage: operatørens juridiske enhet og formidlerens navn slik det står på kvitteringen. Uten det siste kan banken ha vanskelig for å identifisere transaksjonen i det hele tatt.
Lag deg derfor en vane: for hvert innskudd lagrer du dato, beløp i kr, metode, transaksjons-ID og mottakernavnet nøyaktig slik det vises i nettbanken. Når du senere får spørsmål – fra banken, fra operatøren eller fra deg selv om et halvt år – er det denne listen som avgjør hvor fort saken kan løses. Vær også oppmerksom på at et ukjent mellomleddnavn i seg selv ikke er mistenkelig; det er normalen i bransjen. Det er fraværet av dokumentasjon som skaper problemer, ikke navnet.
Skatt og egen dokumentasjon av innskudd og uttak
Skattereglene for pengespillgevinster i Norge skiller mellom spill som har norsk tillatelse og spill som ikke har det, og behandlingen er ikke den samme. Vi oppgir bevisst ingen satser, beløpsterskler eller prosenter her, fordi vi ikke har en bekreftet kilde for dette markedet å vise til – og feil tall er verre enn ingen tall. Det riktige stedet å avklare din situasjon er Skatteetaten og eventuelt egen rådgiver, før skattemeldingen, ikke etter.
Det du kan gjøre uavhengig av regelverket, er å ha orden i tallene. En fullstendig oversikt gjør enhver avklaring enkel, og den koster deg bare noen minutter i måneden:
- Kontoutskrifter fra bank og eventuelle lommebøker for hele perioden, lagret lokalt som PDF.
- Eksport av transaksjonshistorikken fra spillkontoen, der dette er mulig, med både innskudd og uttak og tidsstempler.
- En egen oversikt der hvert beløp står i kr, med metode, mottakernavn og transaksjons-ID.
- Vekslingsinformasjon der kontoen føres i en annen valuta enn kroner, slik at du kan vise hvilken kurs som faktisk ble brukt.
- Kvitteringer for gebyrer, slik at bruttobeløp og nettobeløp kan skilles fra hverandre.
Lagre dette utenfor spillkontoen. Hvis tilgangen til nettstedet blir borte, forsvinner også muligheten til å hente ut historikken – og da er det bankutskriftene dine som er den eneste dokumentasjonen du har kontroll over.
Ansvarskart: hvem gjør hva i en betaling
Mye frustrasjon rundt uttak kommer av at folk henvender seg til feil instans. Denne oversikten viser hvem som faktisk kan gjøre noe med hva:
| Aktør | Har ansvar for | Kan ikke hjelpe med |
|---|---|---|
| Lotteri- og stiftelsestilsynet | Tilsyn med pengespill i Norge, blokkering av ulovlige sider, ulovlig markedsføring | Din enkeltsak om et forsinket eller avvist uttak |
| Banken / kortutsteder | Gjennomføre eller avvise transaksjonen, sperrer og grenser, reservasjoner, tilbakeføringssaker | Operatørens vilkår, bonuskrav eller verifiseringskrav |
| Betalingsformidler | Teknisk transport av beløpet, navnet på kvitteringen, egne gebyrer | Å avgjøre om du har rett på utbetalingen |
| Operatøren | Spillkontoen, verifisering, godkjenning og utsending av uttak, grenser på kontoen | Hvor lang tid banken bruker på siste strekk |
| Du selv | Dokumentasjon, egne grenser, korrekte opplysninger, å bruke samme metode inn og ut | — |
Regelen som følger av tabellen er enkel: spørsmål om hvorfor en utbetaling ikke er godkjent, hører hjemme hos operatøren. Spørsmål om hvor pengene er etter at de er sendt, hører hjemme hos banken eller formidleren. Og spørsmål om hva som er lovlig å tilby og markedsføre i Norge, hører hjemme hos tilsynet.
Ordliste: begrepene du møter i kassen
Vilkår for innskudd og uttak er fulle av fagord som sjelden forklares. Her er de som faktisk påvirker pengene dine:
- Reservasjon: beløpet er holdt av på bankkontoen, men ikke endelig belastet. Kan falle bort av seg selv etter noen dager.
- Belastning: beløpet er trukket og bokført. Først nå er transaksjonen reell.
- Handelskategori: koden som forteller banken hva slags kjøp det er. Grunnlaget for kategorisperrer.
- Sterk kundeautentisering: ekstra godkjenning, typisk i bankappen, før betalingen gjennomføres.
- KYC: operatørens plikt til å kjenne kunden – identitet, adresse og eierskap til betalingsmetoden.
- Kildedokumentasjon: forespørsel om hvor pengene kommer fra, for eksempel lønnsslipp eller kontoutskrift.
- Lukket krets: prinsippet om at uttak går tilbake til samme metode som innskuddet kom fra.
- Behandlingstid: tiden operatøren bruker på å godkjenne uttaket, før banken i det hele tatt er involvert.
- Valutapåslag: tillegget som legges på kursen når kontoen føres i en annen valuta enn kroner.
- Omsetningskrav: kravet som må oppfylles før saldo knyttet til en kampanje kan tas ut.
Når du leser vilkår, er det nyttig å slå opp hvert av disse ordene i den konkrete teksten og se hvilke tall eller frister som er knyttet til dem. Det er der forskjellen mellom operatører ligger – ikke i markedsføringsspråket på forsiden.
Betalingssperrer i banken og hvor du kan snakke med noen
Det mest effektive betalingsverktøyet er ofte ikke noe operatøren tilbyr, men noe banken din allerede har. Flere norske kortutstedere lar deg slå av kjøp i kategorien pengespill direkte i appen, sette lavere dags- og månedsgrenser for netthandel, og stenge kortet for betalinger til utlandet. I tillegg kan du fjerne lagrede kort fra nettleser og mobil, slå av automatisk utfylling, og la være å lagre betalingsmetoden hos operatøren. Hver av disse innstillingene legger inn friksjon i det øyeblikket der beslutningen tas raskt – og friksjon er det som faktisk virker.
Opplever du at innskuddene øker, at du flytter penger mellom kontoer for å dekke dem, eller at du låner for å spille, er det et signal som fortjener mer enn en ny grense i appen. Da kan du kontakte Hjelpelinjen på 800 800 40 (hjelpelinjen.no). Telefonen er åpen mandag til fredag fra 09:00 til 18:00, og chatten mandag til fredag fra 11:00 til 15:00. Hjelpelinjen skriver selv at «Alle som kontakter Hjelpelinjen er helt anonyme» – de som svarer, vet ikke hvem du er, enten du tar kontakt på telefon, chat eller e-post. Lotteritilsynet har pekt på at henvendelsene dit er dominert av spillere som har utviklet problemer etter å ha spilt hos utenlandske, ulovlige operatører. Det er verdt å ta med seg når du vurderer hvor mye av betalingsflyten din du vil gjøre enkel.
Ofte stilte spørsmål om betaling
Er det lovlig for meg å gjøre innskudd hos en utenlandsk aktør?
Reguleringen retter seg mot tilbyderne og mot markedsføringen, ikke mot deg som enkeltperson. I Norge gjelder enerett: bare Norsk Tipping og Stiftelsen Norsk Rikstoto kan tilby pengespill som krever særlig offentlig kontroll. All aktivitet som fremmer omsetningen til utenlandske pengespill regnes som ulovlig markedsføring i Norge. Du har samtidig ingen norsk forbrukerbeskyttelse for pengene du setter inn.
Hvorfor ble innskuddet mitt avvist av banken?
- Banken eller kortutstederen avviser kategorien for pengespill.
- Kortet er sperret for utenlandske belastninger.
- Beløpet overstiger et tak du selv har satt i nettbanken.
- Transaksjonen trigget bankens svindelkontroll.
Hvor lang tid bør et uttak normalt ta?
Det finnes ingen felles norm, og vi oppgir ikke tidsestimater vi ikke kan dokumentere hos den enkelte aktøren. Det du kan gjøre, er å be om tiden skriftlig fra support, og måle den faktiske tiden på et lite testuttak. Da har du et tall som gjelder din konto, din metode og ditt land.
Må jeg bruke samme metode til uttak som til innskudd?
Som hovedregel ja. Hvitvaskingsrutiner krever at penger returneres til kilden så langt det er mulig. Avvik kan tillates når kilden ikke kan motta utbetalinger, men da må du påregne en ekstra kontrollrunde og mer dokumentasjon.
Kan jeg bruke en annens kort hvis jeg mangler eget?
Nei. Tredjepartsbetaling er i strid med vilkårene nesten overalt, og konsekvensen rammer deg: returnert innskudd, sperret uttak og i verste fall stengt konto. Bruk kun betalingsmetoder som står i ditt eget navn.
Hvordan beskattes gevinster fra utenlandske aktører?
Gevinster fra pengespill utenfor EØS er skattepliktige når verdien overstiger 10 000 kroner (skatteloven § 5-50). Gevinster fra regulert spill i en annen EØS-stat kan være skattefrie hvis spillet tilsvarer lovlige spill i Norge og er under offentlig tilsyn i hjemlandet. Les mer i guiden vår om skatt på casinogevinster. Ta vare på all dokumentasjon av innskudd og uttak i kr, og få vurderingen gjort av skattemyndighetene eller en rådgiver.
Hva gjør jeg hvis operatøren slutter å svare?
- Samle all dokumentasjon i én mappe, kronologisk.
- Send et siste skriftlig krav med klar frist.
- Kontakt tilsynet i aktørens lisensjurisdiksjon.
- Vær forberedt på at pengene kan være tapt — og at norsk tvisteløsning ikke dekker deg.
Er krypto tryggere enn kort?
Nei, bare annerledes. Krypto fjerner mellomledd og kortavvisninger, men du mister angreretten fullstendig: en overføring til feil adresse kan ikke tilbakekalles. I tillegg kommer kursrisiko mellom innskudd og uttak, og krav om å kunne dokumentere beholdningen din.
Hjelper det å sette grenser hvis jeg ikke bruker norsk aktør?
Ja, men du må bruke flere lag. Grenser i kr hos operatøren, tak i nettbanken, sperre mot pengespillbelastninger der banken tilbyr det, og egne rutiner for hvor ofte du setter inn. Jo flere lag, jo mindre avhengig er du av at én enkelt aktørs verktøy faktisk fungerer.
Hvem kan jeg snakke med hvis spillingen begynner å koste for mye?
Hjelpelinjen på 800 800 40 er gratis og helt anonym — de som svarer vet ikke hvem du er, verken på telefon, chat eller e-post. Telefonen er åpen mandag til fredag 09:00–18:00, chatten mandag til fredag 11:00–15:00. Lotteritilsynet opplyser at henvendelsene er dominert av spillere som har utviklet problemer etter å ha spilt hos utenlandske, ulovlige aktører.
Oppsummering og sjekkliste før du betaler
Betalingsleddet er der forskjellen mellom en ryddig og en kaotisk opplevelse avgjøres. Metoden du velger bestemmer gebyrene, ventetiden, dokumentkravene og hvor lett det er å trekke seg ut igjen. Gå gjennom denne listen før du setter inn det første beløpet i kr.
- Les hele betalingsavsnittet i vilkårene, ikke bare kassens oppsummering.
- Bekreft at samme metode kan brukes både inn og ut.
- Noter alle gebyrer og tak i kr, med egne ord.
- Last opp dokumentene før du trenger dem.
- Test hele kjeden med et lite uttak først.
- Sett innskuddsgrense og banktak før første belastning.
- Velg bort reverseringsvindu hvis metoden tilbyr det.
- Bruk aldri kreditt eller andres betalingsmetode.
- Ta ut hele balansen etter hver sesjon.
Profftips: skriv ned de tre tallene som betyr noe for deg — månedsgrense i kr, maksimalt innskudd per gang og hvor mye du tåler å tape totalt. Har du dem skriftlig før du begynner, er det langt lettere å se når et mønster er i ferd med å skli ut.
Kilder og hvordan vi oppdaterer siden
Vi bygger denne oversikten på offentlige norske kilder og på vilkårene hos aktørene selv. Opplysninger vi ikke kan bekrefte, står ikke her — heller et åpent «ikke oppgitt» enn et tall som ikke holder.
- Lotteri- og stiftelsestilsynet (Lottstift): enerettsmodellen, DNS-blokkering og reglene om markedsføring — lottstift.no
- Hjelpelinjen: anonym hjelp på 800 800 40 — hjelpelinjen.no
- Pengespilloven: gjeldende rammeverk for pengespill i Norge, i kraft fra 1. januar 2023.
- Operatørenes egne vilkår: gebyrer, tak og dokumentkrav, kontrollert ved hver oppdatering.
Pengespill er for personer over 18 år. Det er underholdning, ikke en inntektskilde, og alle beløp bør være penger du kan klare deg uten.